銀行融資での資金調達・資金繰り支援。元銀行員で、銀行取引コンサルタント上田真一の公式サイト
| 借りるぞ 銀行融資!
銀行取引コンサルタントの秘策 |
|
 ● 上田真一って誰?
● メディア実績 20件突破
● セミナー開催予定・実績
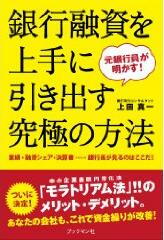 単行本 283ページ 出版社 ブックマン社 発売日 2010年2月16日
● 手形貸付 ● 当座貸越 ● 証書貸付 ● 支払承諾 ● 代理貸付 ● 借入申込書の書き方 ● 銀行提出書類 ● 銀行の貸出権限 ● 担保・保証人 ● 借入チェックポイント ● リ・スケジュール ●資金繰り円滑化借換保証 ● ビジネスローン ● 信用保証協会の活用
● 損益計算書の見方
● 貸し渋り ● 銀行の儲け方 ● 銀行の自己査定 ● 安全な銀行の見分け方
● 単発コンサルティング ● コンサルティング料金
● 各種お問い合わせ
メールからご連絡ください。 お問い合わせフォームへ 電話 082-942-6002 (月曜~金曜 10時ー18時) FAX 082-942-6002 (年中無休24時間受付) ● 特定商取引法 |
トップページ>確認しておきたい、借入申込時のチェックポイント>貸出権限
1.貸出権限者は誰だ? 貸出権限は誰にあるかというと、支店長です。 通常、融資案件について、支店内部では、お得意先担当者(または係長)→ お得意先課長→融資課長→次長→支店長とまわされていきます。 大きい支店になると、さらに数名がこの間に入り、審査にかかわってきます。 御存知のように、融資の決定権限は、支店長決裁で済むもの、 本部で決裁されるものに分かれます。 また、融資額が大きくなってきたりすると、役員もしくは頭取決裁案件もあります。 2.支店長決裁[専決]とは? 文字通り、支店長が「やろう!」と言えば、決まってしまう融資案件です。 しかし、この専決案件がクセ者なんですよ。 銀行では、新米支店長とベテラン支店長、店舗の格によって支店長が専決できる金額 など、いろんな規準が設けられているんです。 支店長の異動があって、ベテラン支店長から新米なりたての支店長に代わると、これ まで、支店長のハンコで出来た融資がその日からできなくなることもあるんですよ。 取引先には関係ないですけどね。 3.本部決裁[本部稟議]とは? これを略して行内では「本稟」と呼んでいます。 言い換えれば、支店長のハンコで決まらない融資案件です。 金額の大小もありますが、信用貸部分、つまり、担保でカバーされてる部分以上の貸 出案件などが、あてはまるケースもあります。 本部で審査がある分、ちょっと時間がかかりますね。 4.実質的な権限者は・・・ やはり、支店長です。 なぜなら、本稟した案件のうちのほとんどが認可されるケースが多いからです。 それだけ、銀行での支店長の権限は絶大のものがあります。この背景には、本部で は支店の取引先の状況というものは、決算書や試算表でしか判断できないという面が あるからです。 また現場で実際に指輝をとってる支店長の立場を認めるということもある。
これから起業しようという人も、銀行からの反応がイマイチという経営者も、銀行員を 「貸す気」にさせるポイントをわかりやすくお伝えしています。 配信内容は以下の通りです。
|

 無料メールセミナー 6日間の「銀行取引基礎講座」 開催中!
|

